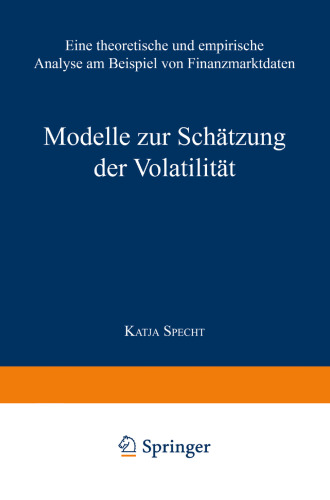
خرید و دانلود نسخه کامل کتاب Modelle zur Schätzung der Volatilität: Eine theoretische und empirische Analyse am Beispiel von Finanzmarktdaten
مدلهای تخمین نوسان: یک تحلیل نظری و تجربی با استفاده از دادههای بازار مالی به عنوان مثال
Modelle zur Schätzung der Volatilität: Eine theoretische und empirische Analyse am Beispiel von Finanzmarktdaten
نویسنده: Katja Specht (auth.)
ناشر: Deutscher Universitätsverlag
سال انتشار: 2000
تعداد صفحات: 204
زبان: German
فرمت: pdf - قابل تبدیل به سایر فرمت ها
حجم فایل: 4 مگابایت
93,000 تومان
61,000 تومان